 物界前沿
英伟达刚追加1500亿美元回购

物界前沿 · AI基础设施观察
**英伟达刚追加1500亿美元回购
另一边却为AI基建提供最高1050亿美元担保**
5000亿美元融资计划之外,AI数据中心的信用风险也写进了财报
一边是创纪录的股票回购额度,一边是为AI数据中心提供信用支持。把英伟达最近几项财务动作放在一起看,故事就不只是“现金很多、回馈股东”这么简单。公司正在把资金、园区建设和未来芯片需求接进同一张基础设施网络。
但几个醒目的数字,金融性质并不相同。1500亿美元是新增回购授权,5000亿美元是第三方资本的长期动员目标,1050亿美元则是针对特定项目、分阶段触发的担保责任上限。它们不能直接相加,也都不等于英伟达眼下已经花出去的钱。
先把三个数字放回各自的位置
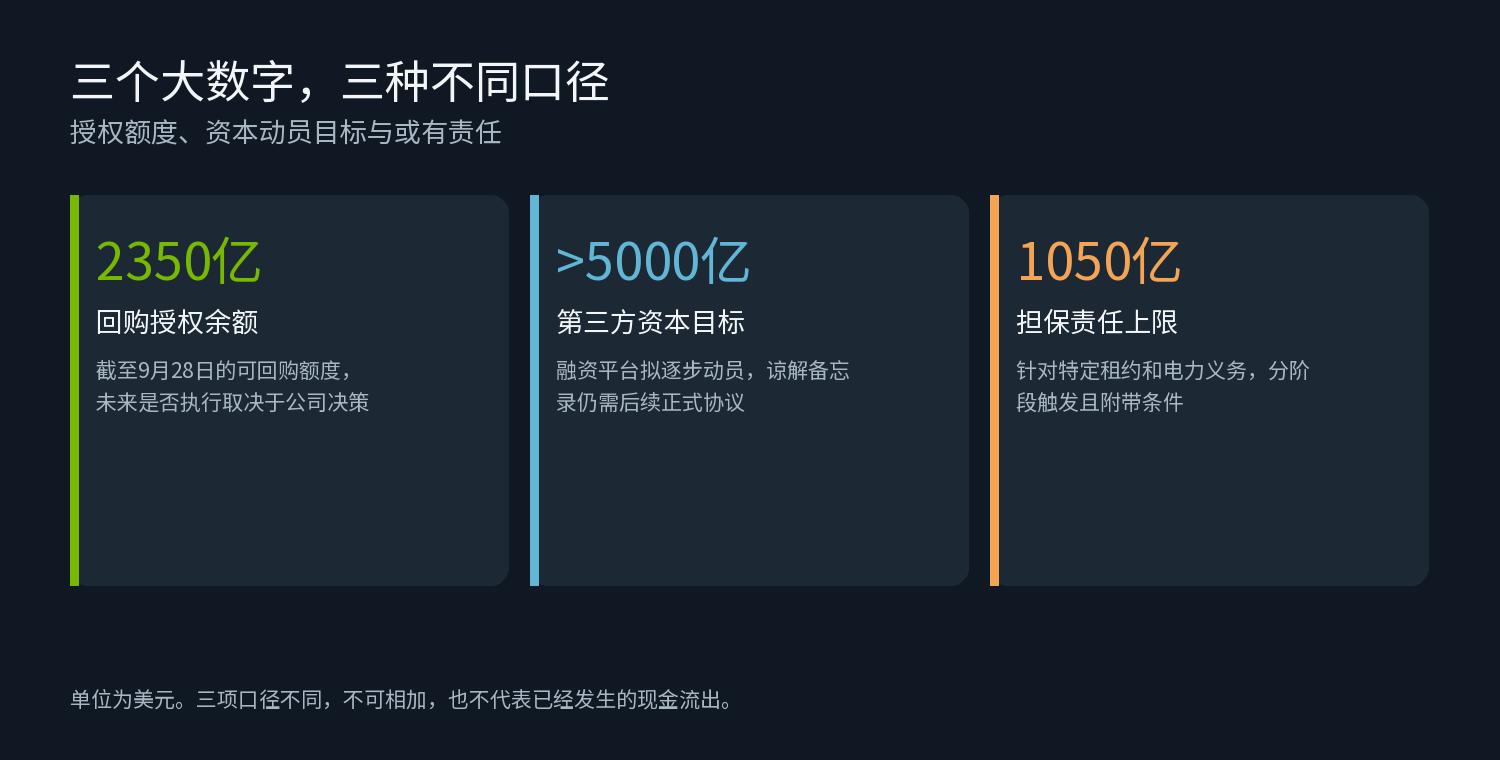
图表由物界前沿依据公司公告及SEC文件整理。金额为美元。
2350亿美元,是额度,不是支票
9月28日,英伟达宣布新增1500亿美元股票回购授权。加上此前尚未执行的额度,公司可用回购授权升至2350亿美元,计划在2028财年结束前执行。这个规模超过苹果此前创下的公开授权纪录。
公告里最重要的限定词是“授权”。董事会批准额度,不代表公司必须按额度买入股票,也不代表这笔现金已经流出。实际回购会按市场条件和公司需要推进。它给了管理层一张很大的支票簿,支票何时写、写多少,仍由公司决定。
市场当然会把超大回购授权读作管理层看好未来现金流,也可能将它视为强烈的情绪信号,强化“怕错过”的买入心理。但“FOMO”是市场解读,不是英伟达在公告里承认的回购目的。
最新财报显示,英伟达在截至7月26日的2027财年上半年实际回购203百万股,现金金额约398亿美元;同期经营活动现金流为744亿美元。巨额授权有充足现金流作底气,这是事实。公司后续是否执行到位,仍要看每期现金流、估值水平和其他资本需求。
5000亿美元,是AI建设的融资入口
8月,英伟达宣布与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR等机构签署谅解备忘录,计划建立独立融资平台,逐步动员超过5000亿美元第三方资本,支持AI基础设施部署。公司同时注明,这些初步安排未必都会走到最终协议。
这笔钱不是英伟达向银行借来的资金,也不是已经到账的订单。按公司的描述,资金结构由资本提供方独立承销和提供,平台服务于生态伙伴和客户建设、获取AI基础设施。融资平台最终能撬动多少资金,取决于项目质量、正式协议和资本方的风险判断。
商业逻辑并不难理解。AI数据中心建设需要GPU,也需要土地、电力、机房和长期融资。客户若缺钱或拿不到长期融资,即使有芯片需求,也可能推迟部署。帮客户和园区打通融资渠道,能提高基础设施落地的概率;设施建成后,英伟达也更有机会继续销售芯片和系统。
这形成了业务上的相互牵引,却不能被写成“资金已经锁定英伟达芯片订单”。订单是否出现、规模多大,最终还要由实际采购和客户收入证明。
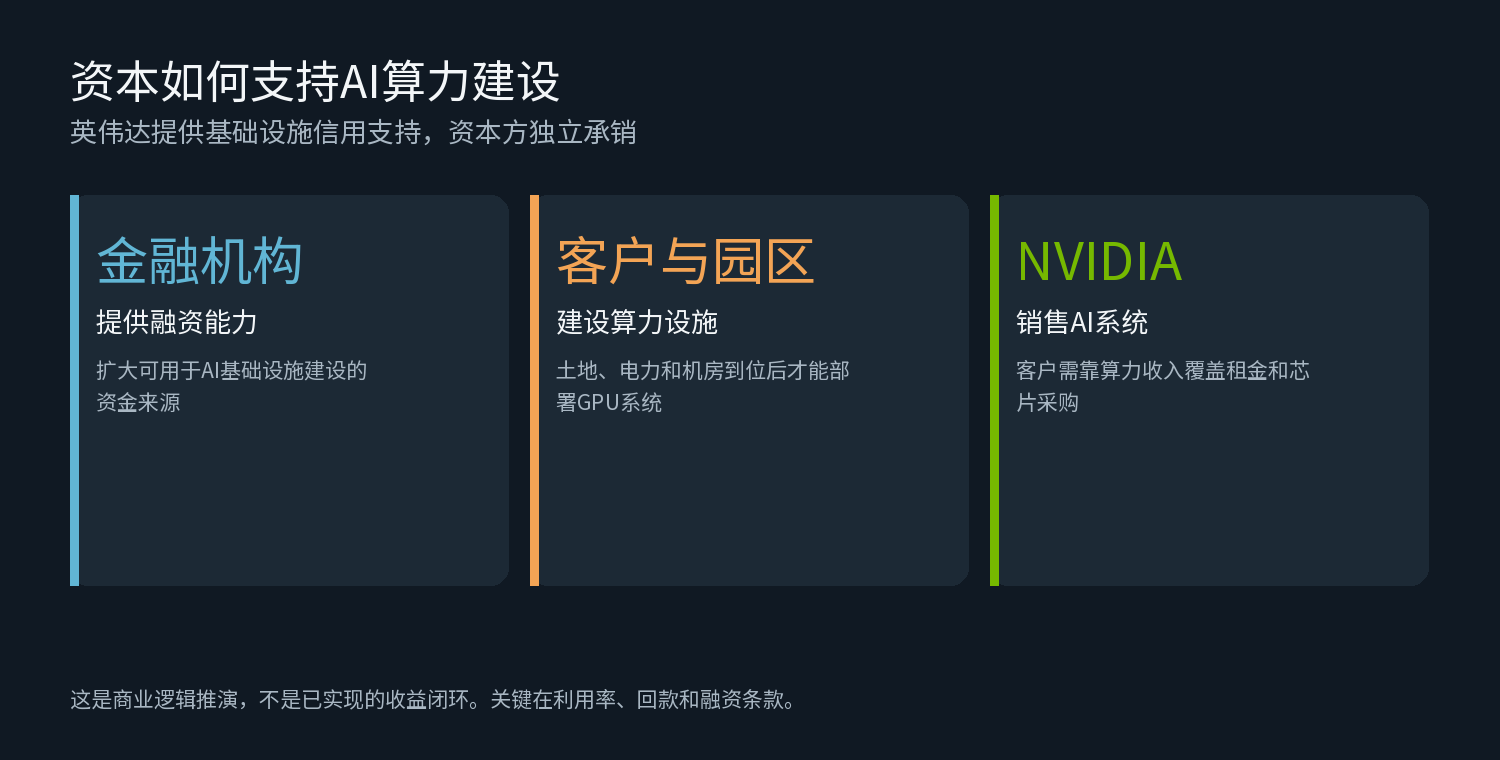
图示为商业逻辑推演。实际融资决策由资本方独立承销,项目建设与客户经营仍有不确定性。
财报里更值得盯的,是1050亿美元担保
英伟达第二季度10-Q披露了一项更具体、风险也更容易被忽略的安排。公司在2026年8月与SB Energy签署担保,为俄亥俄州PORTS Technology Campus园区的土地、电力和机房建设提供信用支持,涉及OpenAI关联方租赁约4.25吉瓦IT负载的数据中心,担保总额上限为1050亿美元。
这不是英伟达一次性付出1050亿美元。担保分阶段增加,首批数据中心预计从2029财年开始投入使用;每个阶段还须满足相应条件,包括园区达到可交付服务状态。担保对应的是租赁和电力付款中约定的部分,不覆盖园区全部成本,也不承担租户所有义务。随着租户履行租约义务,英伟达的风险敞口会下降。
这个安排说明,英伟达正在更深地参与AI基础设施的前端建设。它愿意用自身信用支持关键园区,使客户有机会更快取得算力资源。潜在回报是客户和园区更容易落地,风险则在于一旦租户违约、项目延期或融资结构承压,担保可能从纸面承诺变成实际义务。
公司还在10-Q中披露,对部分AI云合作伙伴的数据中心租约提供的其他担保,最大总敞口约35亿美元。将两类担保加总后,表内汇总的总额为1085亿美元,其中绝大部分来自SB Energy项目。理解整体风险时,1050亿美元这项必须单独读清楚适用范围和触发条件。
回购能不能缩股,要看净股数
授权额度很容易制造规模感,但衡量股东回报还得看真实执行和股份变化。财报显示,上半年英伟达花约398亿美元回购203百万股;同期确认股票薪酬费用约39.54亿美元,并为员工股票计划代扣税款而扣缴23百万股。两组数字性质不同,不能简单相减当成“净回购”。
更直接的观察窗口,是公司披露的稀释后加权平均股数。上半年流通股回购、员工股权激励授予和归属、税款扣缴等都会影响股数。回购授权写得再大,如果增发和股权激励抵消了回购效果,每股指标改善就有限。
AI列车能跑多远,最后看客户回款
英伟达这套打法的优势,是把制造供给、资本、园区和芯片需求放进同一个商业网络里。回购向股东释放现金流信心,融资平台试图扩大基础设施投资来源,担保则替个别项目解决信用门槛。对于急着扩张的AI产业,这些动作确实有助于把算力建设往前推。
但列车能跑多久,不能只看融资目标和回购授权。观察者接下来要盯几件事:融资平台能否从谅解备忘录走到正式协议,资金实际投放多少;俄亥俄园区能否按期分阶段交付,租户算力利用率能否爬升;AI云和模型公司的收入能否覆盖电力、折旧、利息和租金;英伟达的实际回购与稀释后股数是否持续改善。
如果客户能把新增算力变成持续、可回收的现金收入,这套资本闭环就有可能越转越顺。反过来,若资本开支跑在真实需求和盈利能力前面,信用支持也会把一部分客户风险带进供应商自己的账本。英伟达的现金流很强,基础设施承诺也在变大。下一阶段,市场真正要看的,是客户能否靠这批算力赚钱,并持续买单。

